Domain lungenkrebsrisiko.de kaufen?
Wir ziehen mit dem Projekt
lungenkrebsrisiko.de um.
Sind Sie am Kauf der Domain
lungenkrebsrisiko.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lungenkrebsrisiko.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asbest Test Staub - Kontaktstreifen für Hausstaub/Feinstaub - 1% / Express 24hAsbest-Test für Zuhause schnell Klarheit erhalten! Mit diesem Testkit erfährst du zuverlässig, ob deine Probe Asbest enthält einfach in der Anwendung und mit professioneller Laboranalyse. Klar verständlicher Befund Analyse in spezialisierten, akkreditierten Fachlaboren Tausendfach bewährt bei Sanierung & Renovierung Diskrete Analyse deine Probe wird vertraulich behandelt Geeignet für Materialien aus Gebäuden vor 1993 Wichtige Hinweise Du bist dir nicht sicher welche Nachweisegrenze du benötigst? Finde hier die passende Analyse für dein Material! Wähle zuerst Staubart, Nachweisgrenze und Bearbeitungszeit (gilt ab Probeneingang im Labor) Mit einem Testkit kann eine Probe untersucht werden Bei mehrschichtigen Materialien empfehlen wir das 0,001%-Testkit Eine sorgfältige Probenahme ist entscheidend für ein korrektes Ergebnis Probenahmeanleitung Asbest 0,001% ansehen Probenahmeanleitung Staub ansehen Tipp zur Probenahme Mach vor dem Versand ein Foto deiner Probe. Das erleichtert Rückfragen und hilft dir, deine Ergebnisse eindeutig zuzuordnen. Unsicher, welches Testkit das richtige ist? Sende uns einfach ein Foto oder beschreibe dein Material wir helfen dir schnell und unverbindlich weiter. Jetzt Kontakt aufnehmen oder die Materialdatenbank verwenden Im Zweifel empfehlen wir das 0,001%-Testkit hier werden auch sehr geringe Asbestanteile zuverlässig erkannt. Beispielprodukte, die mit dem 1-0,1% Kit untersucht werden: Bituminöse/Teerhaltige Stoffe Cushion Vinyl Dämmstoffe Deckenplatten Dichtungen Elastische Bodenbeläge Faserzementprodukte Floor-Flex-Platten Fensterkitt Fussboden-/Parkettkleber Leichtbauplatten Linoleum Nachtspeicheröfen Schnüre Sobald mehr als ein Material in der Probe enthalten sind (z.B. Bodenbelag + anhaftenden Kleber) sollte das 0,001% Kit verwendet werden! Beispielprodukte, die mit dem 0,001% Kit untersuchen werden: Ausgleichsmasse Bastelsand Dachpappe Estrich Farben und Lacke Fliesenkleber Kinetischer Sand / Kinetic Sand Magic Sand Mörtel Putze Rohrisolierungen auf Gipsbasis Spachtelmasse Ich finde mein Material nicht und/oder bin mir nicht sicher. Finde hier die passende Analyse für dein Material! Wann ist eine Analyse sinnvoll? Asbest ist als Gefahrstoff in Deutschland eingestuft und gilt als krebserregend. Seit 1993 darf Asbest in Deutschland nicht mehr verwendet werden. Die Inhalation von asbesthaltigen Fasern kann nach Jahrzehnten zu Asbestose oder weiteren (Krebs-)Erkrankungen führen. Aufgrund ihrer Struktur können auch geringste Mengen im Lungengewebe für einen langen Zeitraum verbleiben. Da Asbest zu den am häufigsten verwendeten Baumaterialien gehörte, muss bei allen Gebäuden, die vor 1993 errichtet worden sind, von einem Asbestverdacht ausgegangen werden. Grundsätzlich sind alle Arbeiten mit asbesthaltigen Materialien verboten. Lediglich Abbruch-, Sanierungs- und Instandhaltungsmaßnahmen sind erlaubt und in der TRGS 519 (Technische Richtlinie Gefahrstoffe) geregelt. Diese gilt sowohl für Gewerbe als auch Privatpersonen. Innerhalb der TRGS 519 sind in Abhängigkeit der Asbestkonzentration Schutzmaßnahmen und notwendige Qualifikationen zum Umgang geregelt. Wenn asbesthaltige Strukturen im Gebäude identifiziert werden, solltest du dich an einen Spezialisten in deiner Nähe wenden, der solche Materialien sicher entfernen und ordnungsgemäß entsorgen kann. Zusammengefasst bedeutet das für dich, wenn du ein Haus renovierst, sanierst oder abreißen möchtest, welches vor 1993 gebaut wurde, bist du verpflichtet, dich mit dem Thema auseinanderzusetzen. Nicht nur wegen dem Gesetz, sondern insbesondere auch für deine Gesundheit! Wir helfen dir dabei und bieten je nach Material die passende Analyse an. So läuft die Analyse/Probenahme ab Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Weitere Hinweise zu dem Produkt Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Die Ergebnisse beziehen sich ausschließlich auf die von dir eingesandte Probe und dienen ausschließlich deiner Orientierung. Der Prüfbericht kann nicht für behördliche Zwecke oder als Nachweis zur Erfüllung gesetzlicher Vorgaben verwendet werden, da die Probe durch dich selbst genommen wurde. Sofern du jedoch einen Sachkundenachweis gem. TRGS 519 besitzt kannst Du dein Probenahmeprotokoll dem Bericht beilegen. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hinweis zum umweltfreundlichen Selbstausdruck: Bitte stelle sicher, dass der Barcode korrekt und gut lesbar an den Proben angebracht ist. Ohne korrekten Barcode ist eine Bearbeitung und Analyse leider nicht möglich. Wir bitten um dein Verständnis, dass in solchen Fall kein Anspruch auf eine Auswertung besteht. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 18799,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
air-Q Radon-Messgerät AQ-RADON-SCIENCE, Thermo-Hygrometer, WLAN, App, VOCs, CO2 und FeinstaubÜberwachung von Radon, Temperatur, Luftfeuchtigkeit & -druck, VOCs, CO2 & Feinstaub Ermittelt die Konzentration von Kohlendioxid (CO2) mittels NDIR-Sensor Messgerät mit virtuellen Sensoren berechnet absolute Luftfeuchtigkeit und Taupunkt präzise ohne zusätzliche Hardware Der air-Q mit Science Option liefert viele weitere Software Funktionen bietet Funktionen für Wissenschaftlicher und Entwickler Einstellungen und Steuerungen können per air-Q API oder Konfigurationsdateien vorgenommen werden CSV-Direkt-Exporte, Messintervalle, Kalibrierfunktion und weitere Einstellungen können über die Möglichkeiten der App hinaus individuell angepasst und aktiviert werden Zugriff auf versteckte und experimentelle Funktionen wie Anwesenheitsdetektion, Feinstaub-Partikelzählung und Auswertung von Sensorfehlern Das air-Q System liefert individuelle Tipps zur Verbesserung der Luftqualität, die gezielt die Gesundheit des Nutzers fördern Kohlendioxidkonzentration als Indikator für Aerosolbelastung dient der Ermittlung der potenziellen Viruslast Nutzt aktuelle Studien zur Leistungsfähigkeit, um Leistungseinbußen durch Belastungen der Atemluft präzise zu bewerten Anhand von Luftfeuchtigkeits- und Temperaturverläufen über längere Zeit, bewertet das Gerät das potenzielle Schimmelrisiko Radonkonzentration wird in Echtzeit und in Intervallen von etwa 1,8 Sekunden kontinuierlich und präzise überwacht Alle Kernfunktionen funktionieren auch ohne Internetverbindung Kostenlose air-Q App für iOS und Android liefert Echtzeitdaten, Analysen und individuelle Gesundheitstipps, die per KI kontinuierlich ausgewertet werden Push-Benachrichtigungen per Smartphone Messwerte können optional auch in der air-Q Cloud auf Servern in Deutschland zwischengespeichert werden Daten aus der Cloud können per App auch von Unterwegs aus abgerufen werden Datenübertragung per WLAN-Schnittstelle (2,4 GHz) Interner 32 GB Speicher für gemessene Daten Alle wichtigen Sensoren können auch ausgetauscht werden Merkmale: Messung von: Radon, Temperatur, Luftfeuchtigkeit, Luftdruck, CO2, VOC, Feinstaub Ausführung: für Raumluft, mit Datenlogger, mit App weitere Produktinformationen: Messbereich Radon-Konzentration: 0 1.000.000 Bq/m³ Genauigkeit: ±10% Auflösung: 0,1 Bg/m³ Messbereich Temperatur: -40 - 125 °C Auflösung: 0,1 °C Genauigkeit: ±0,5 °C Messbereich Luftfeuchtigkeit: 0 - 100 % Auflösung: 0,1 % Genauigkeit: ±2 % Messbereich VOC: 0 60.000 ppb Auflösung: 1 ppb (0 2.008 ppb), 6 ppb (2.008 11.110 ppb), 32 ppb (11.110 60.000 ppb) Genauigkeit: ±15 % Messbereich CO2-Konzentration: 300 - 5.000 ppm Genauigkeit: ±3% Messbereich Luftdruck: 300 1.200 hPa Auflösung: 0,002 hPa Genauigkeit: ± 0,06 hPa Messbereich Feinstaub: 0 1.000 µg/m³ Auflösung: 1 µg/m³ Genauigkeit: ±1µm, ±10 µg/m³ & ±10% (PM1, PM2,5), ±25 µg/m³ & ±25% (PM4, PM10) App-fähig: ja Schnittstelle: WLAN Stromversorgung: Netzstrom über USB-C Maße: (HxBxT) 145 x 105 x 105 mm Lieferung: inkl. USB-Netzteil und Kabel (3 Meter) sonstiges: Ideal zur Überwachung der Radon-Konzentration und der Luftqualität in Arbeits-, Wohn- und Kinderzimmern, Schulräumen, Kindergärten oder Büro- und Produktionsumgebungen698,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
DürckheimRegister® EStG+EStDV KOMPLETT alle §§ MIT STICHWORTEN258 Registeretiketten (sog. Griffregister) Für Das Estg Und Die Estdv Mit Stichworten Aus Der Amtlichen Überschrift • Zur Markierung Deiner Gesetze Im Einkommenssteuerrecht • Mit Allen Paragrafen Und Stichworten Aus Der Amtlichen Überschrift • Von...17,79 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
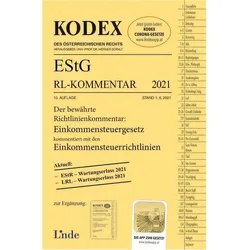
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
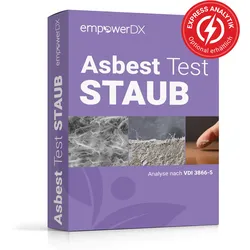
Asbest Test Staub - Kontaktstreifen für Hausstaub/Feinstaub - 1% / Express 24hAsbest-Test für Zuhause schnell Klarheit erhalten! Mit diesem Testkit erfährst du zuverlässig, ob deine Probe Asbest enthält einfach in der Anwendung und mit professioneller Laboranalyse. Klar verständlicher Befund Analyse in spezialisierten, akkreditierten Fachlaboren Tausendfach bewährt bei Sanierung & Renovierung Diskrete Analyse deine Probe wird vertraulich behandelt Geeignet für Materialien aus Gebäuden vor 1993 Wichtige Hinweise Du bist dir nicht sicher welche Nachweisegrenze du benötigst? Finde hier die passende Analyse für dein Material! Wähle zuerst Staubart, Nachweisgrenze und Bearbeitungszeit (gilt ab Probeneingang im Labor) Mit einem Testkit kann eine Probe untersucht werden Bei mehrschichtigen Materialien empfehlen wir das 0,001%-Testkit Eine sorgfältige Probenahme ist entscheidend für ein korrektes Ergebnis Probenahmeanleitung Asbest 0,001% ansehen Probenahmeanleitung Staub ansehen Tipp zur Probenahme Mach vor dem Versand ein Foto deiner Probe. Das erleichtert Rückfragen und hilft dir, deine Ergebnisse eindeutig zuzuordnen. Unsicher, welches Testkit das richtige ist? Sende uns einfach ein Foto oder beschreibe dein Material wir helfen dir schnell und unverbindlich weiter. Jetzt Kontakt aufnehmen oder die Materialdatenbank verwenden Im Zweifel empfehlen wir das 0,001%-Testkit hier werden auch sehr geringe Asbestanteile zuverlässig erkannt. Beispielprodukte, die mit dem 1-0,1% Kit untersucht werden: Bituminöse/Teerhaltige Stoffe Cushion Vinyl Dämmstoffe Deckenplatten Dichtungen Elastische Bodenbeläge Faserzementprodukte Floor-Flex-Platten Fensterkitt Fussboden-/Parkettkleber Leichtbauplatten Linoleum Nachtspeicheröfen Schnüre Sobald mehr als ein Material in der Probe enthalten sind (z.B. Bodenbelag + anhaftenden Kleber) sollte das 0,001% Kit verwendet werden! Beispielprodukte, die mit dem 0,001% Kit untersuchen werden: Ausgleichsmasse Bastelsand Dachpappe Estrich Farben und Lacke Fliesenkleber Kinetischer Sand / Kinetic Sand Magic Sand Mörtel Putze Rohrisolierungen auf Gipsbasis Spachtelmasse Ich finde mein Material nicht und/oder bin mir nicht sicher. Finde hier die passende Analyse für dein Material! Wann ist eine Analyse sinnvoll? Asbest ist als Gefahrstoff in Deutschland eingestuft und gilt als krebserregend. Seit 1993 darf Asbest in Deutschland nicht mehr verwendet werden. Die Inhalation von asbesthaltigen Fasern kann nach Jahrzehnten zu Asbestose oder weiteren (Krebs-)Erkrankungen führen. Aufgrund ihrer Struktur können auch geringste Mengen im Lungengewebe für einen langen Zeitraum verbleiben. Da Asbest zu den am häufigsten verwendeten Baumaterialien gehörte, muss bei allen Gebäuden, die vor 1993 errichtet worden sind, von einem Asbestverdacht ausgegangen werden. Grundsätzlich sind alle Arbeiten mit asbesthaltigen Materialien verboten. Lediglich Abbruch-, Sanierungs- und Instandhaltungsmaßnahmen sind erlaubt und in der TRGS 519 (Technische Richtlinie Gefahrstoffe) geregelt. Diese gilt sowohl für Gewerbe als auch Privatpersonen. Innerhalb der TRGS 519 sind in Abhängigkeit der Asbestkonzentration Schutzmaßnahmen und notwendige Qualifikationen zum Umgang geregelt. Wenn asbesthaltige Strukturen im Gebäude identifiziert werden, solltest du dich an einen Spezialisten in deiner Nähe wenden, der solche Materialien sicher entfernen und ordnungsgemäß entsorgen kann. Zusammengefasst bedeutet das für dich, wenn du ein Haus renovierst, sanierst oder abreißen möchtest, welches vor 1993 gebaut wurde, bist du verpflichtet, dich mit dem Thema auseinanderzusetzen. Nicht nur wegen dem Gesetz, sondern insbesondere auch für deine Gesundheit! Wir helfen dir dabei und bieten je nach Material die passende Analyse an. So läuft die Analyse/Probenahme ab Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Weitere Hinweise zu dem Produkt Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Die Ergebnisse beziehen sich ausschließlich auf die von dir eingesandte Probe und dienen ausschließlich deiner Orientierung. Der Prüfbericht kann nicht für behördliche Zwecke oder als Nachweis zur Erfüllung gesetzlicher Vorgaben verwendet werden, da die Probe durch dich selbst genommen wurde. Sofern du jedoch einen Sachkundenachweis gem. TRGS 519 besitzt kannst Du dein Probenahmeprotokoll dem Bericht beilegen. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hinweis zum umweltfreundlichen Selbstausdruck: Bitte stelle sicher, dass der Barcode korrekt und gut lesbar an den Proben angebracht ist. Ohne korrekten Barcode ist eine Bearbeitung und Analyse leider nicht möglich. Wir bitten um dein Verständnis, dass in solchen Fall kein Anspruch auf eine Auswertung besteht. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 18799,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
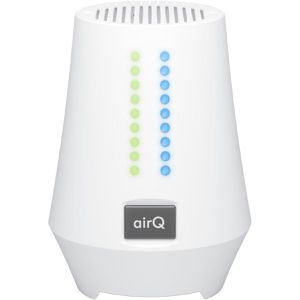
air-Q Radon-Messgerät AQ-RADON-SCIENCE, Thermo-Hygrometer, WLAN, App, VOCs, CO2 und FeinstaubÜberwachung von Radon, Temperatur, Luftfeuchtigkeit & -druck, VOCs, CO2 & Feinstaub Ermittelt die Konzentration von Kohlendioxid (CO2) mittels NDIR-Sensor Messgerät mit virtuellen Sensoren berechnet absolute Luftfeuchtigkeit und Taupunkt präzise ohne zusätzliche Hardware Der air-Q mit Science Option liefert viele weitere Software Funktionen bietet Funktionen für Wissenschaftlicher und Entwickler Einstellungen und Steuerungen können per air-Q API oder Konfigurationsdateien vorgenommen werden CSV-Direkt-Exporte, Messintervalle, Kalibrierfunktion und weitere Einstellungen können über die Möglichkeiten der App hinaus individuell angepasst und aktiviert werden Zugriff auf versteckte und experimentelle Funktionen wie Anwesenheitsdetektion, Feinstaub-Partikelzählung und Auswertung von Sensorfehlern Das air-Q System liefert individuelle Tipps zur Verbesserung der Luftqualität, die gezielt die Gesundheit des Nutzers fördern Kohlendioxidkonzentration als Indikator für Aerosolbelastung dient der Ermittlung der potenziellen Viruslast Nutzt aktuelle Studien zur Leistungsfähigkeit, um Leistungseinbußen durch Belastungen der Atemluft präzise zu bewerten Anhand von Luftfeuchtigkeits- und Temperaturverläufen über längere Zeit, bewertet das Gerät das potenzielle Schimmelrisiko Radonkonzentration wird in Echtzeit und in Intervallen von etwa 1,8 Sekunden kontinuierlich und präzise überwacht Alle Kernfunktionen funktionieren auch ohne Internetverbindung Kostenlose air-Q App für iOS und Android liefert Echtzeitdaten, Analysen und individuelle Gesundheitstipps, die per KI kontinuierlich ausgewertet werden Push-Benachrichtigungen per Smartphone Messwerte können optional auch in der air-Q Cloud auf Servern in Deutschland zwischengespeichert werden Daten aus der Cloud können per App auch von Unterwegs aus abgerufen werden Datenübertragung per WLAN-Schnittstelle (2,4 GHz) Interner 32 GB Speicher für gemessene Daten Alle wichtigen Sensoren können auch ausgetauscht werden Merkmale: Messung von: Radon, Temperatur, Luftfeuchtigkeit, Luftdruck, CO2, VOC, Feinstaub Ausführung: für Raumluft, mit Datenlogger, mit App weitere Produktinformationen: Messbereich Radon-Konzentration: 0 1.000.000 Bq/m³ Genauigkeit: ±10% Auflösung: 0,1 Bg/m³ Messbereich Temperatur: -40 - 125 °C Auflösung: 0,1 °C Genauigkeit: ±0,5 °C Messbereich Luftfeuchtigkeit: 0 - 100 % Auflösung: 0,1 % Genauigkeit: ±2 % Messbereich VOC: 0 60.000 ppb Auflösung: 1 ppb (0 2.008 ppb), 6 ppb (2.008 11.110 ppb), 32 ppb (11.110 60.000 ppb) Genauigkeit: ±15 % Messbereich CO2-Konzentration: 300 - 5.000 ppm Genauigkeit: ±3% Messbereich Luftdruck: 300 1.200 hPa Auflösung: 0,002 hPa Genauigkeit: ± 0,06 hPa Messbereich Feinstaub: 0 1.000 µg/m³ Auflösung: 1 µg/m³ Genauigkeit: ±1µm, ±10 µg/m³ & ±10% (PM1, PM2,5), ±25 µg/m³ & ±25% (PM4, PM10) App-fähig: ja Schnittstelle: WLAN Stromversorgung: Netzstrom über USB-C Maße: (HxBxT) 145 x 105 x 105 mm Lieferung: inkl. USB-Netzteil und Kabel (3 Meter) sonstiges: Ideal zur Überwachung der Radon-Konzentration und der Luftqualität in Arbeits-, Wohn- und Kinderzimmern, Schulräumen, Kindergärten oder Büro- und Produktionsumgebungen698,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Genetik. SchulbuchGenetik. Schulbuch , Sekundarstufe 2 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Grüne Reihe / Materialien für den Sekundarbereich II - Ausgabe 2022##, Seitenzahl/Blattzahl: 232, Keyword: Biologie; Unterrichtswerke, Fachschema: Biologie / Schulbuch~Genetik / Unterrichtsmaterial, Bildungsmedien Fächer: Biologie, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für das Gymnasium~11.Lernjahr~12.Lernjahr~13.Lernjahr~für die Sekundarstufe II, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Biologie, Thema: Verstehen, Schulform: ABI, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 268, Breite: 215, Höhe: 17, Gewicht: 704, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000061225001 V60286-9783141515008-1 B0000061225002 V60286-9783141515008-2, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Schulform: Sekundarstufe II, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.